こんにちは、Tommy’s factoryの大野です。
2025年11月21日、台湾の食品薬物管理署(TFDA)が、日本産食品に求めていた輸入時の規制を撤廃すると公告しました。福島・茨城・栃木・群馬・千葉の5県産食品に義務づけていた放射性物質の検査報告書と、日本産食品すべてに求めていた産地証明書が不要になったのです。JETROが伝えています。
この11月に、台湾で「日本の商品を売る」ことを考え始めた人が増えているはずです。ただ、規制が緩んでも、棚に置くまでの道は別にあります。この記事では、2026年の台湾小売の勢力図と、商品を置くまでの実務を、順番に整理します。
台湾の小売は4つのチャネルに分かれています
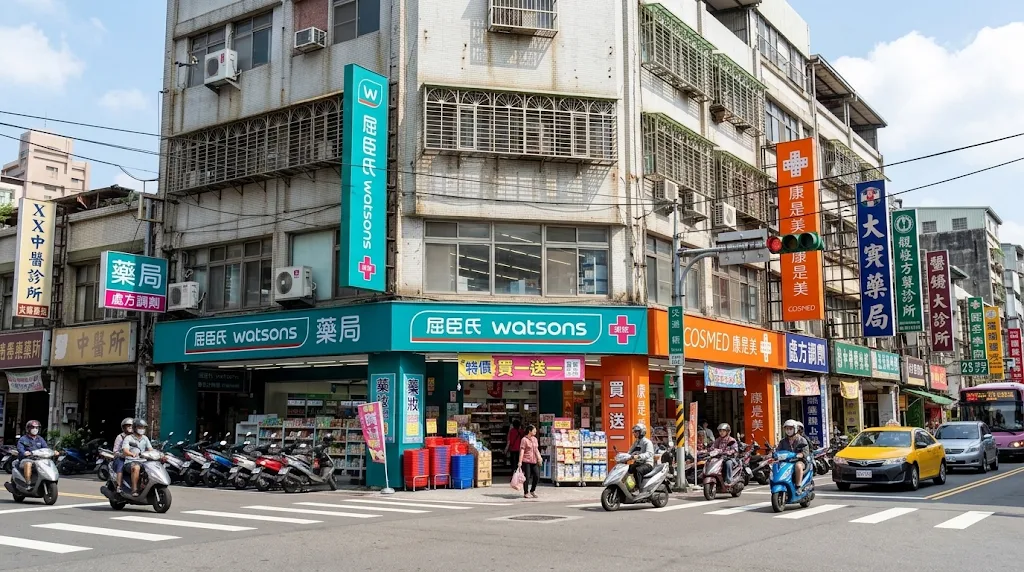
台湾の小売は、コンビニ、スーパー・量販、ドラッグストア、ECの4つに分けて考えると整理しやすいです。それぞれ客層も、商品の回転も、交渉の相手も違います。
コンビニは2025年8月時点で14,236店、人口1,659人に1店です。スーパーは2025年に2,708億元で前年比4.3%増、量販店は2,563億元で3.2%増と報じられています。同じ年の小売業全体は0.2%減ですから、スーパーと量販だけが伸びている計算です。ドラッグストアは薬局とコスメショップを合わせて25,434社、多店舗展開率は約20%です。ECは2025年に497.1億ドル、2026年は531.5億ドルと予測されていて、EC化率は19.3%とされます。
数字だけ見るとECが伸びているように見えますが、食品と日用品は依然として店頭が主戦場です。だから「どこに置くか」を先に決める必要があります。
| チャネル | 規模(2026年時点) | 向いている商品 |
|---|---|---|
| コンビニ | 14,236店(4社合計14,031店) | 小容量・高回転・単価が読みやすいもの |
| スーパー・量販 | 全聯1,260店、樂家康221店、萬家福62店ほか | 家庭用の食品・日用品 |
| ドラッグストア | 康是美618店、屈臣氏593店、寶雅495店 | 化粧品・健康食品・日用品 |
| EC | Shopee61%・momo22.5%・PChome7.0%(利用者/売上シェア) | 比較されやすい定番品 |
コンビニ4社|2026年6月末で14,031店
コンビニ4社の店舗数は、2026年6月末時点で7-ELEVENが7,334店、ファミリーマートが4,504店、萊爾富が1,823店、OK martが370店、合計14,031店です。ファミリーマートが2026年9月の法人説明会で示した比較表による数字です。ただしこの内訳は出典によって数百店の幅があり、経済部統計処の総数(14,236店、2025年8月)と完全には一致しません。市場の大きさは総数で、ブランドの力関係は各社の発表で見る。この2つを分けて読むのが正確です。
2026年に動いたのはOK martです。1月に三商家購(美廉社を運営する会社)が1.25億元で買収しました。店舗数は370店まで減っていて、いまは改装と品揃えの変更が進んでいます。
コンビニに置く場合、押さえるのは棚の広さより「PB(プライベートブランド)との関係」です。7-ELEVENなら7-SELECT、全家ならFamiCollection。同じカテゴリに自社PBがあると、比較対象として並べられる前提で価格と容量を設計する必要があります。逆にPBが弱いカテゴリは、入る余地があります。菓子、調味料、インスタントの一部は、いまも日本製品が棚の一角を持っています。
台湾スーパー・量販店業界の再編が完了!全聯がシェア41.7%で独走、カルフール改称の「萬家福」が追う新構図

2025年から2026年にかけて、スーパーと量販店は大型の再編が一巡しました。
全聯福利中心は約1,260店、シェア41.7%で最大手です。大潤發を2021年に買収し、2025年8月1日付で全店を「大全聯」に改名しました(21店)。一方、家樂福は統一企業と統一超商が2025年11月に60%株を約301億元で取得し、2026年7月1日付で「萬家福」(62店)、「樂家康」(221店)に改名しています。名前が変わった年なので、古い記事の店名で探すと見つかりません。
ほかに美廉社が813店、愛買が13店です。高級スーパーではcity’superが9拠点、新光三越の食品館が15店舗・20館あります。ロピアも11店規模まで来ていて、統一超商が資本参加を予定しています。
高級スーパーは店数が少ない代わりに、単価の高い商品が通ります。同じ商品でも、一般的なスーパーである全聯に置くのと高級スーパーであるcity’superに置くのでは、ターゲットが変わってきます。
食品を扱うなら、全聯は外せません。1,260店の棚は、日本でいえば大手スーパー1チェーンに近い規模です。ただしシェア41.7%ということは、交渉力もそれだけ大きいということでもあります。
台湾ドラッグストア勢力図に地殻変動!康是美(618店)が店舗数でついに首位逆転
2026年8月31日時点で、康是美が618店、屈臣氏が593店、寶雅が495店、大樹藥局が428店です。康是美は2026年5月に600店を達成し、長年首位だった屈臣氏を店舗数で逆転しました。寶雅は2026年10月末に498店まで来ています。
このチャネルは化粧品、健康食品、日用品が中心です。コンビニより棚が広く、商品の説明を読ませられる余地があります。化粧品を出すならPIF(製品情報ファイル)が2026年7月から全製品で義務化されるとの情報もあるので、成分と安全性の書類を先に揃えておく必要があります。
ECはShopee・momo・PChomeの3強に、Coupangが迫る
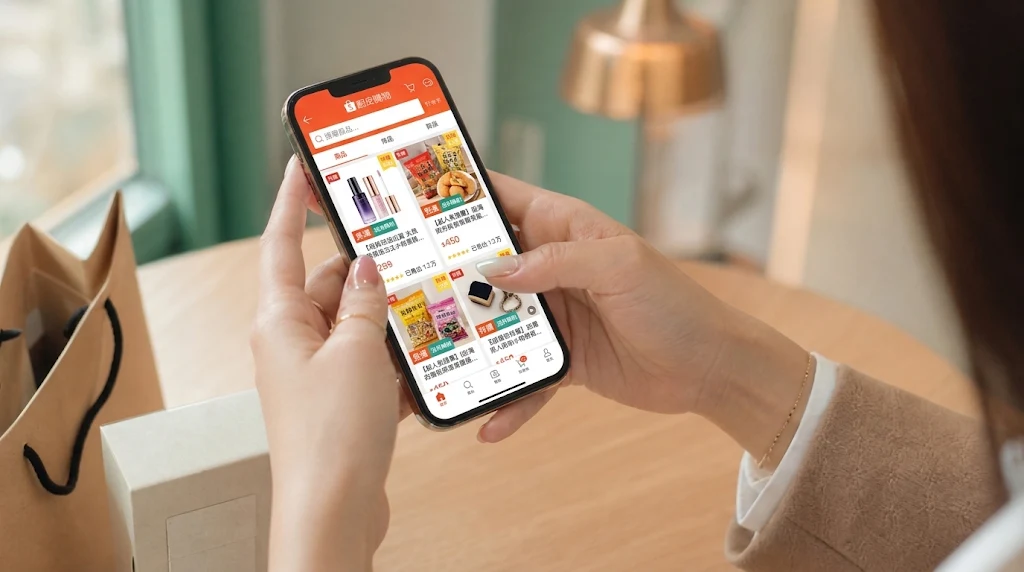
台湾のECは、Shopee、momo、PChomeの3強です。2025年の利用者数シェアはShopeeが61%、売上シェアはmomoが22.5%、PChomeが7.0%です。2026年上半期は3社合計の流量シェアが72.4%から69.5%へ下がり、Coupangが前年比107.7%増と伸びています。
日本から始めるならShopeeが現実的です。越境ECによる出品が可能で、初期費用と月額が無料、販売手数料は品目と契約で変わります。momoは現地法人か代行会社が必要で、手数料は公開されていません。PChomeは出店型ではなく、供給業者として買い取ってもらう形が主流です。
ECは店頭より参入が軽い代わりに、価格の比較がそのまま売上になります。同じ商品を店頭とECの両方に置くと、価格が揃っているかを見られるので、最初から値付けを統一しておくのが安全です。
ブラックボックス化する台湾の「上架費(棚代)」:すべては水面下の交渉次第
ここが一番日本の記事で誤解されているところです。台湾の上架費(棚代・通路費)には、公式に公開された料率がありません。
ネット上には「Costco30%以下、量販30〜35%、全聯35〜40%、コンビニ40〜50%」といった数字が出回っていますが、たどるとSNSの「業界の通説」として書かれたものに行き着きます。企業の公式発表でも、契約条件の開示でもありません。だから私も、この記事では数字を出しません。
実務では、バイヤーとの交渉で決まります。同じチェーンでも、カテゴリ、売上予測、PBの有無、物流を誰が持つかで条件が変わります。代理店を通すか直で行くかでも違います。数字を先に知りたい気持ちは分かりますが、ここは「相場を調べる」より「条件を出せる相手を見つける」ほうが早い領域です。
代理店には、大きく2種類あります。食品卸として棚まで持っていく会社(大西南貿易、富泰貿易、DKSH Taiwanなど)と、輸入の手続きだけを請ける会社(SABCなど)です。前者は上架の交渉まで含み、後者は書類と検査対応が中心です。どちらが必要かは、自社に国内責任業者を置けるかどうかで決まります。
ラベルと通関|繁体字10項目と2,000元の壁
規制が緩んでも、ラベルと通関は残ります。
パッケージには繁体字中国語の表示が義務づけられていて、必須項目は10あります。品名、内容物、净重、食品添加物、製造業者または国内責任業者の名称・電話・住所、原産地、有効日期、栄養表示、遺伝子組換えの有無、その他公告事項です。このうち「国内責任業者」は台湾国内の連絡先なので、輸入者が決まらないとラベルが完成しません。ここが、代理店を先に決める理由です。
アレルゲンは11品目の表示義務があります。えび・かに、マンゴー、落花生、ごま、牛乳・ヤギ乳、卵、ナッツ、グルテンを含む穀物、大豆、魚類、亜硫酸塩です。マンゴーとごまが入るのが、日本の表示基準との違いです。
栄養強調表示は2026年1月1日から改正基準が施行されました。「高カルシウム」「低糖」「無糖」といった表示をする商品は、新基準への適合確認が要ります。
通関の書類は、インボイス、パッキングリスト、一般原産地証明書、品目に応じた衛生証明書や植物検疫証明書です。台湾側の輸入者はTFDAに輸入査験を申請し、食品業者登録を済ませて食品輸入業者番号を取っている必要があります。
関税では、課税価格(商品代+国際運賃+保険料)が2,000元以下なら関税・営業税・貨物税が免除されます。2,000元を超えると全額課税です。同じ納税義務者が半年に6回を超えて免税通関すると「頻繁輸入」に該当し、7回目以降は免税されません。営業税(日本でいう消費税)は5%です。
【まとめ】チャネル選定の前に——私たちが最初に定めるべき「ターゲット」の本質

台湾の小売市場は、コンビニ(14,236店)、スーパー(全聯1,260店)、ドラッグストア(康是美618店)、そしてECの3強(Shopee・momo・PChome)へと勢力図が落ち着き、2026年の再編一巡や法改正(栄養強調表示の基準変更や日本産食品の輸入規制撤廃など)を経て、古いやり方が通用しない複雑なフェーズに入っています。上架費(棚代)の個別交渉やラベル要件など、実務のハードルも決して低くありません。
しかし、こうした変化の激しい市場環境において、私たちが立ち返るべき本質は「どのチャネルに並べるか」という手段の選択ではありません。
最初に定めるべきなのは、「誰にその価値を届けるのか」というターゲットの解像度です。台湾の一般家庭の日常に食い込むのか、20代のトレンドに敏感な女性の心を掴むのか、あるいは業務用に特化するのか。ターゲットの輪郭が鮮明になって初めて、自ずと置くべき棚(チャネル)は1〜2つに絞られます。
チャネル選びや条件交渉という「手段」から入るのではなく、「誰に売るか」というターゲットの本質からすべてを逆算し、狙うべき棚のバイヤーへ直行する——これこそが、台湾市場で時間を無駄にせず、確実に成果を上げるための絶対的な鉄則です。
Tommy’s factoryでは、SHOPEE出店からMETA広告運用、繁体字コンテンツ制作、現地リサーチまで、台湾越境ECの内製化を徹底サポートしています。台湾市場への第一歩を踏み出したい方は、ぜひお問い合わせください。台湾のECやSNSの話は台湾WEBマーケティングの記事にまとめました。